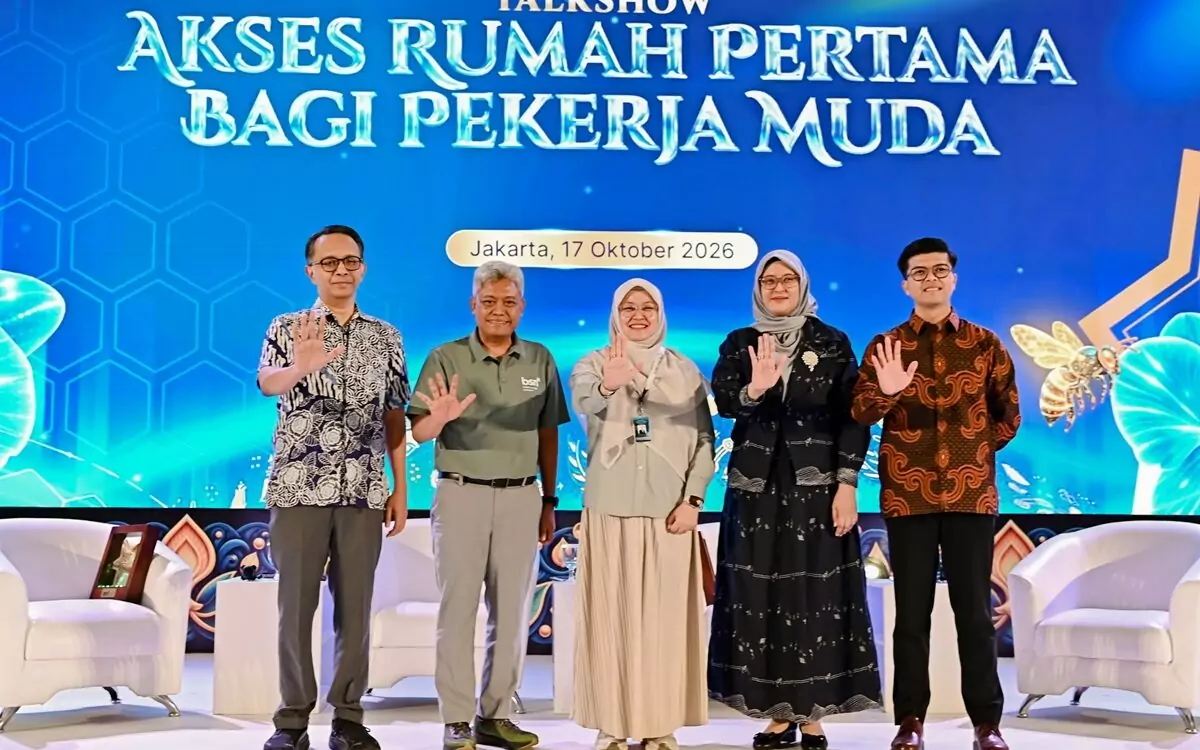
Meski menawarkan berbagai kemudahan, Bank BSN mengingatkan calon nasabah untuk tetap memperhatikan kesiapan finansial (financial readiness) sebelum mengajukan KPR. Salah satu aspek penting yang perlu diperhitungkan adalah rasio cicilan terhadap penghasilan bulanan agar kewajiban angsuran tidak mengganggu pemenuhan kebutuhan hidup lainnya.
Yut Penta juga menyoroti penggunaan pinjaman online (pinjol) dan layanan paylater di kalangan pekerja muda. Menurut dia, pengelolaan utang konsumtif secara bijak menjadi langkah penting untuk menjaga kesehatan keuangan sekaligus rekam jejak kredit pada Sistem Layanan Informasi Keuangan (SLIK).
“Riwayat pembayaran yang baik memegang peranan penting untuk memudahkan persetujuan pembiayaan KPR,” ujarnya.
Fokus perseroan pada segmen pekerja muda ini sejalan dengan posisi fundamental Bank BSN sebagai pemain utama pembiayaan perumahan di industri perbankan syariah nasional. Saat ini, Bank BSN menduduki peringkat kedua sebagai bank syariah terbesar di Indonesia berdasarkan indikator total aset.
Dari sisi portfolio berdasarkan kinerja 30 September 2026, pembiayaan KPR Bank BSN tercatat mencapai Rp58,9 triliun, terdiri atas KPR Subsidi sebesar Rp39,7 triliun dan KPR Non-Subsidi senilai Rp19,2 triliun. Sementara itu, Bank BSN menguasai sekitar 24,8 persen pangsa pasar nasional penyaluran KPR Subsidi FLPP, yang memperkuat perannya dalam mendukung akses masyarakat terhadap hunian yang layak dan terjangkau.