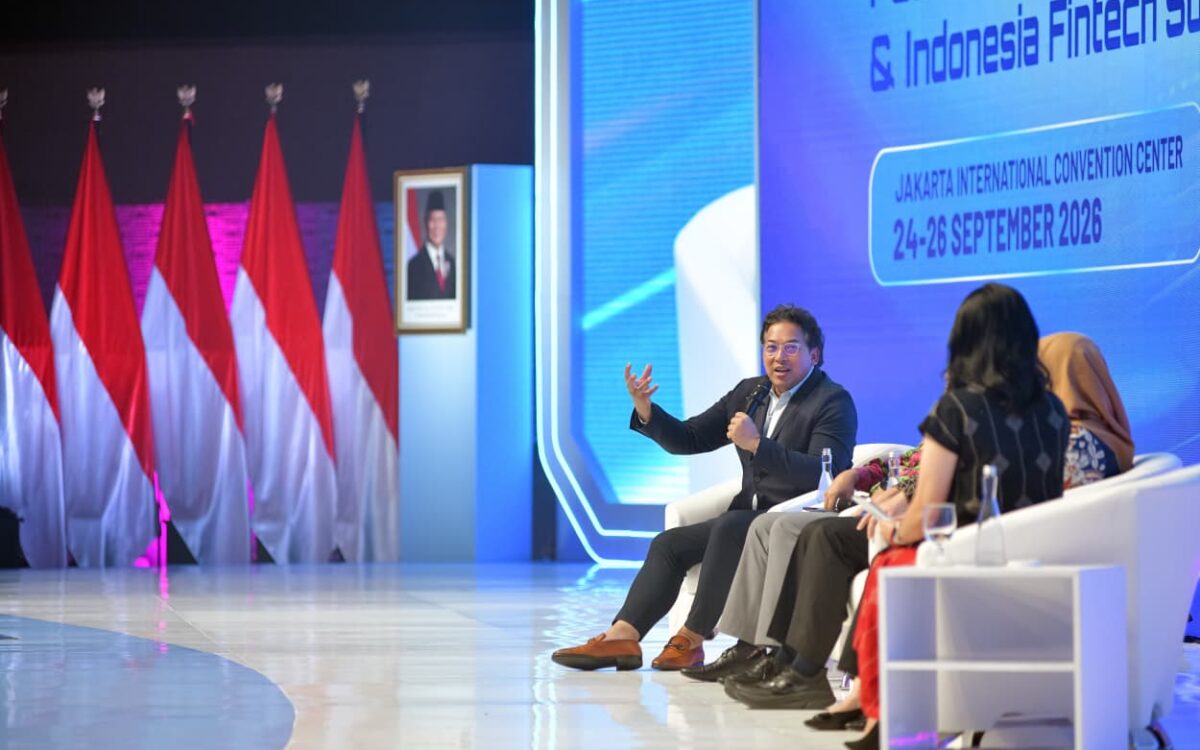
Yang ketiga, lanjut Rully, kualitas underlying asset itu sendiri, termasuk kualitas dan standardisasi data KPR. Tidak kalah penting juga adalah membangun basis investor secara bertahap melalui transparansi dan edukasi.
Dari sisi risiko, setidaknya ada empat hal yang perlu dicermati. Pertama, risiko operasional dan siber. Kedua, risiko yang melekat pada underlying KPR. Ketiga, risiko likuiditas, karena tokenisasi tidak secara otomatis menciptakan pasar sekunder yang likuid. Keempat, risiko perlindungan investor.
Menurut Rully, prinsipnya sederhana: semakin mudah suatu aset diakses dan diperdagangkan secara digital, semakin tinggi pula tuntutan terhadap transparansi, tata kelola, dan perlindungan investor. Jangan sampai tokennya menjadi sangat likuid, tetapi underlying asset dan struktur hukumnya justru tidak jelas.
“Karena itu, bagi BTN, keberhasilan tokenisasi bukan diukur dari berapa banyak aset yang berhasil ditokenisasi, melainkan dari seberapa jauh inovasi tersebut mampu memperluas akses investor, menciptakan pendanaan yang lebih efisien, dan pada akhirnya meningkatkan kapasitas pembiayaan perumahan,” jelasnya.
Beyond Mortgage dan Transformasi Digital BTN
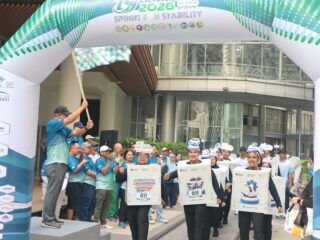
Bagi BTN, Beyond Mortgage bukan berarti meninggalkan DNA sebagai bank perumahan, melainkan memperluas hubungan dengan nasabah di luar kebutuhan KPR. Saat ini, BTN semakin hadir dalam keseharian nasabah, termasuk melalui berbagai aktivitas lifestyle dan kegiatan seperti Jakarta International Marathon, Indonesia Fashion Week, Wonderful Indonesia Gastronomy, hingga hiburan seperti Gun N’ Roses.
“Artinya, hubungan BTN dengan nasabah tidak lagi hanya terjadi ketika mereka membeli atau mencicil rumah, tetapi juga dalam berbagai aktivitas dan kebutuhan sehari-hari,” ungkap Rully.
Ke depan, BTN ingin membawa hubungan tersebut ke dalam ekosistem digital. Melalui balé by BTN, BTN ingin menjadi mitra keuangan nasabah, bukan hanya untuk KPR, melainkan juga untuk transaksi, tabungan, payroll, pembayaran, merchant, investasi, hingga berbagai solusi keuangan lainnya.